Angka tersebut memperlihatkan adanya kelompok masyarakat yang secara statistik belum tentu masuk kategori miskin, tetapi daya tahannya terhadap guncangan ekonomi tetap perlu diperhatikan.
Tekanan likuiditas rumah tangga bawah
Temuan Bank Indonesia menjadi salah satu data penting dalam melihat hubungan antara pendapatan dan utang rumah tangga.
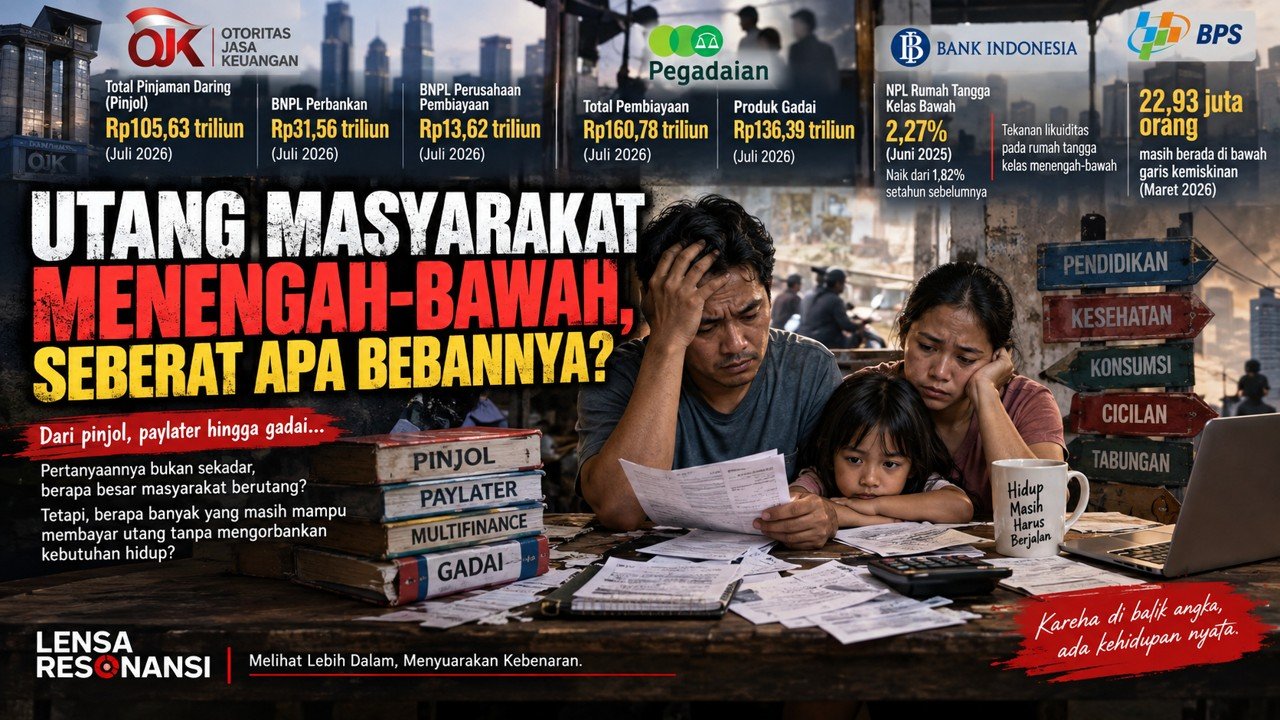
Dalam Kajian Stabilitas Keuangan, BI mencatat NPL rumah tangga kelas bawah sebesar 2,27 persen pada Juni 2025, meningkat dibandingkan 1,82 persen pada Juni 2024.
BI juga menyebut kondisi tersebut menunjukkan adanya tekanan likuiditas pada rumah tangga kelas menengah-bawah.
Sementara itu, Debt Service Ratio (DSR) rumah tangga secara keseluruhan tercatat 23,48 persen pada Juni 2025, turun dari 24,75 persen pada periode yang sama tahun sebelumnya.
Angka DSR penting karena memberikan gambaran mengenai beban pembayaran kewajiban utang dibandingkan kemampuan pendapatan rumah tangga.
Namun, DSR agregat tidak boleh langsung digunakan untuk menyimpulkan kondisi setiap rumah tangga. Struktur pendapatan, jumlah anggota keluarga, jenis pekerjaan, jumlah fasilitas kredit dan kebutuhan rumah tangga berbeda-beda.
Dengan kata lain, turunnya DSR secara nasional tidak otomatis berarti seluruh rumah tangga mengalami perbaikan kemampuan membayar utang.
Pintu utang semakin banyak
Di sektor pinjaman daring, Otoritas Jasa Keuangan (OJK) mencatat outstanding pembiayaan Pindar mencapai Rp105,63 triliun pada Juli 2026.
Nilai tersebut tumbuh 24,76 persen secara tahunan. Tingkat risiko kredit bermasalah yang tercermin dalam TWP90 tercatat 4,32 persen.
Namun, pinjaman daring juga tidak seluruhnya merupakan utang konsumtif rumah tangga. Sebagian pembiayaan digunakan untuk kebutuhan produktif dan sektor UMKM.
Pada Juni 2026, pembiayaan Pindar kepada UMKM tercatat sekitar Rp35,12 triliun.
Karena itu, angka outstanding Pindar tidak dapat seluruhnya disebut sebagai utang konsumsi masyarakat.
Paylater: Rp45,18 triliun dari dua kanal
Perkembangan lain terjadi pada layanan Buy Now Pay Later atau BNPL.
Pada Juli 2026, outstanding BNPL melalui perbankan mencapai Rp31,56 triliun, tumbuh 31,22 persen secara tahunan.
OJK juga mencatat terdapat sekitar 33,50 juta rekening BNPL perbankan.
Sementara itu, BNPL melalui perusahaan pembiayaan mencapai Rp13,62 triliun, dengan pertumbuhan jauh lebih tinggi, yakni 54,65 persen secara tahunan.
Jika kedua angka tersebut ditempatkan berdampingan, nilainya mencapai sekitar Rp45,18 triliun.
Tetapi angka tersebut tidak boleh diterjemahkan sebagai jumlah utang 45 juta orang. Satu orang dapat mempunyai lebih dari satu rekening atau fasilitas pembiayaan.
Di sinilah persoalan statistik menjadi penting: jumlah rekening bukan jumlah manusia yang berutang.
Gadai: Rp160,78 triliun
Di tengah berkembangnya pembiayaan digital, masyarakat juga tetap menggunakan instrumen pembiayaan yang sudah lama dikenal, yakni pergadaian.
OJK mencatat total pembiayaan industri pergadaian pada Juli 2026 mencapai Rp160,78 triliun, tumbuh 50,73 persen secara tahunan.
Dari jumlah tersebut, produk gadai mencapai Rp136,39 triliun.
Besarnya angka tersebut menunjukkan bahwa gadai tetap menjadi bagian penting dalam ekosistem pembiayaan masyarakat.
Namun sekali lagi, angka pembiayaan pergadaian tidak dapat langsung diterjemahkan seluruhnya sebagai utang masyarakat miskin atau masyarakat berpenghasilan rendah. Diperlukan data debitur berdasarkan kelompok pendapatan untuk membuat kesimpulan tersebut.
Kredit konsumsi perbankan
Sementara itu, total kredit perbankan pada Juli 2026 mencapai Rp9.135 triliun, dengan pertumbuhan 13,58 persen secara tahunan.
Kredit konsumsi tumbuh 5,38 persen secara tahunan.
Angka Rp9.135 triliun tidak dapat disebut sebagai total utang masyarakat karena mencakup berbagai jenis kredit, termasuk kredit korporasi, modal kerja, investasi dan konsumsi.
Namun, pertumbuhan kredit konsumsi tetap menjadi indikator penting ketika pembahasan diarahkan pada daya beli dan kewajiban rumah tangga.
Persoalan yang belum terlihat: koperasi dan utang informal
Ada satu bagian yang belum dapat digabungkan begitu saja dengan data OJK, yakni utang melalui koperasi simpan pinjam dan pinjaman informal.
Koperasi memiliki sistem pelaporan dan pengawasan tersendiri. Karena itu, statistik koperasi tidak dapat langsung dicampur dengan data bank, Pindar, perusahaan pembiayaan dan pergadaian.
Lebih sulit lagi menghitung utang masyarakat kepada pemberi pinjaman informal atau rentenir.
Transaksi semacam ini pada umumnya tidak tercatat dalam sistem kredit formal sehingga belum tersedia angka nasional yang dapat digunakan untuk menjumlahkan seluruh utang informal masyarakat Indonesia secara akurat.
Ketiadaan angka bukan berarti utang informal tidak ada. Justru kondisi tersebut menjadi salah satu celah data yang perlu ditelusuri lebih lanjut.
Ketika pendapatan harus dibagi dengan cicilan
Survei Konsumen Bank Indonesia memberikan gambaran lain.
Pada Januari 2025, rasio cicilan terhadap pendapatan berbeda menurut kelompok pengeluaran rumah tangga.
Kelompok dengan pengeluaran Rp1–2 juta memiliki rasio sekitar 8,4 persen, kelompok Rp2,1–3 juta sekitar 10,8 persen, kelompok Rp3,1–4 juta sekitar 13,2 persen, kelompok Rp4,1–5 juta sekitar 12,7 persen, sementara kelompok dengan pengeluaran di atas Rp5 juta sekitar 14,1 persen.
Data tersebut sekaligus memperingatkan bahwa hubungan antara pendapatan rendah dan besarnya cicilan tidak sesederhana anggapan umum.
Rumah tangga dengan pendapatan lebih tinggi dapat memiliki cicilan lebih besar secara nominal karena memiliki akses kredit lebih besar.
Sebaliknya, rumah tangga berpendapatan rendah mungkin memiliki nominal cicilan lebih kecil, tetapi setiap rupiah yang digunakan untuk membayar utang dapat memiliki konsekuensi lebih besar terhadap kemampuan memenuhi kebutuhan dasar.
Masalah sebenarnya bukan sekadar jumlah utang
Dari berbagai data tersebut, satu hal menjadi jelas: Indonesia memiliki ekosistem pembiayaan yang semakin beragam.
Masyarakat dapat memperoleh dana melalui bank, perusahaan pembiayaan, Pindar, BNPL, pergadaian dan koperasi.
Akses tersebut pada satu sisi dapat membantu masyarakat memenuhi kebutuhan konsumsi, modal usaha atau kebutuhan mendesak.
Tetapi pada sisi lain, semakin banyak pintu pembiayaan juga membuka pertanyaan mengenai kemampuan masyarakat mengelola kewajiban apabila pendapatan mereka mengalami penurunan.
Terutama bagi masyarakat rentan miskin dan kelompok menuju kelas menengah, persoalannya bukan hanya "berapa besar utangnya?"
Pertanyaan yang lebih penting adalah:
Berapa persen pendapatan yang harus digunakan untuk membayar seluruh kewajiban?
Apakah utang tersebut digunakan untuk kegiatan produktif atau hanya untuk memenuhi kebutuhan sehari-hari?
Apakah seseorang menggunakan beberapa sumber pembiayaan sekaligus?
Dan yang paling penting:
Apakah data resmi saat ini mampu melihat seluruh utang seseorang ketika utangnya tersebar di bank, paylater, Pindar, multifinance, gadai dan koperasi?
Data yang masih menjadi pekerjaan rumah
Inilah titik yang menarik untuk ditelusuri.
Sistem informasi kredit formal memang semakin berkembang. Namun, masyarakat tidak selalu berutang hanya kepada satu lembaga.
Seseorang dapat memiliki kartu kredit atau kredit konsumsi di bank, menggunakan paylater untuk kebutuhan tertentu, mengambil pinjaman daring untuk kebutuhan lain, dan pada saat yang sama menggadaikan barang ketika membutuhkan uang tunai.
Jika seluruh kewajiban tersebut berada pada orang yang sama, maka melihat satu jenis kredit saja tidak akan menggambarkan keseluruhan beban rumah tangga.
Karena itu, angka total Pindar, BNPL, pergadaian atau kredit konsumsi tidak boleh langsung dijumlahkan menjadi "total utang rakyat".
Yang diperlukan adalah data debitur unik, kelompok pendapatan, tujuan penggunaan pinjaman, jumlah fasilitas aktif, nilai cicilan bulanan dan rasio seluruh kewajiban terhadap pendapatan.
Data semacam itu akan memberikan gambaran yang jauh lebih jelas mengenai kondisi sebenarnya.
Dari akses keuangan menuju ketahanan rumah tangga
Pemerintah dan regulator selama ini terus mendorong inklusi keuangan agar masyarakat memiliki akses terhadap layanan keuangan formal.
Tetapi inklusi keuangan dan kesehatan keuangan adalah dua hal yang berbeda.
Seseorang yang semakin mudah mendapatkan pinjaman memang memiliki akses finansial lebih besar. Namun, pertanyaan berikutnya adalah apakah akses tersebut memperkuat kemampuan ekonomi atau justru meningkatkan kewajiban yang harus dibayar di masa depan.
Data BI mengenai meningkatnya NPL rumah tangga kelas bawah dan tekanan likuiditas menjadi salah satu indikator yang perlu diperhatikan.
Bukan berarti setiap pinjaman merupakan masalah.
Utang yang digunakan untuk modal usaha dan menghasilkan pendapatan tentu berbeda dengan utang yang digunakan untuk menutup kebutuhan konsumsi sebelumnya.
Karena itu, tantangan berikutnya bukan sekadar memperbesar akses pembiayaan.
Yang perlu diukur adalah kemampuan masyarakat membayar seluruh kewajibannya tanpa mengorbankan kebutuhan dasar rumah tangga.
Dan di titik inilah pertanyaan tentang utang masyarakat Indonesia menjadi lebih kompleks.
Bukan hanya:
"Berapa banyak masyarakat yang berutang?"
Melainkan:
"Berapa banyak masyarakat yang masih mampu bertahan setelah seluruh kewajiban utangnya dibayar?"
Lensa Resonansi — melihat lebih dalam, menyuarakan kebenaran.