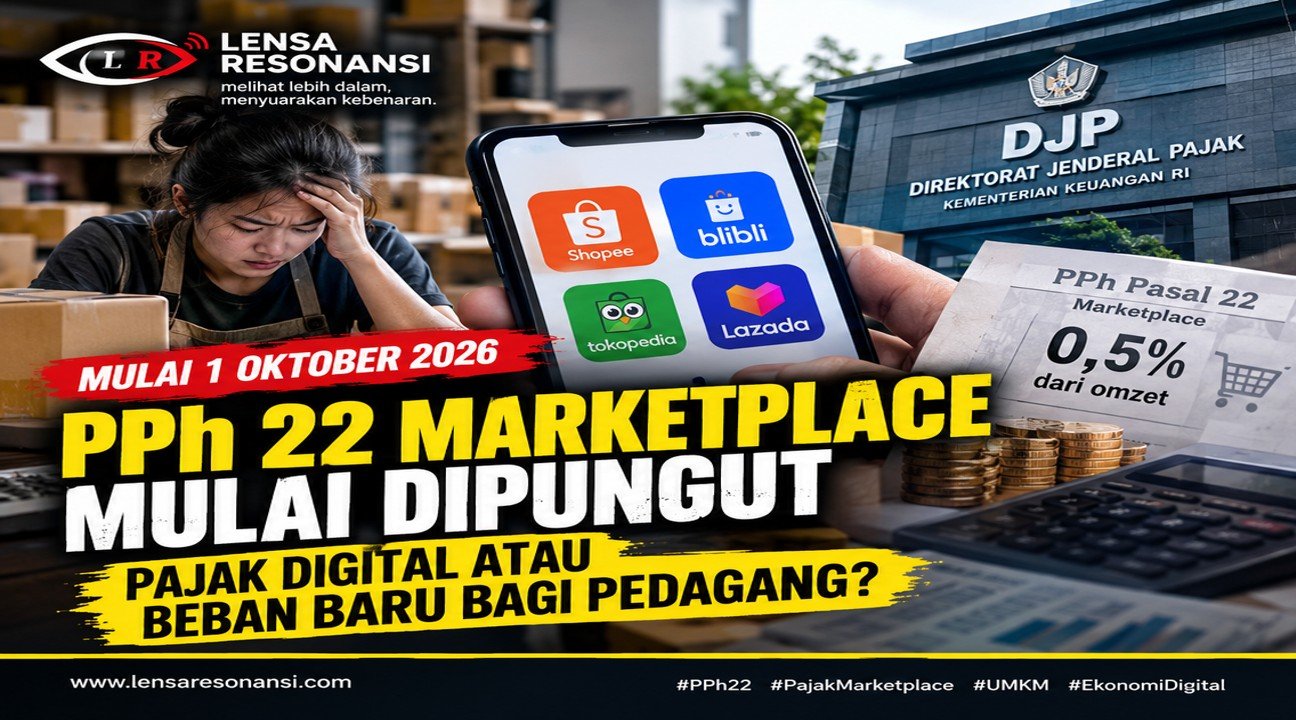
JAKARTA — Pemerintah resmi mulai menerapkan pemungutan Pajak Penghasilan (PPh) Pasal 22 melalui marketplace sejak 1 Oktober 2026. Kebijakan tersebut menyasar pedagang dalam negeri yang melakukan transaksi melalui platform perdagangan elektronik dan melibatkan empat marketplace yang telah ditunjuk pemerintah, yakni Shopee, Blibli, Tokopedia, dan Lazada.
Direktur Jenderal Pajak Bimo Wijayanto menyatakan implementasi kebijakan tersebut dilakukan setelah pemerintah mengevaluasi kesiapan administrasi dan sistem masing-masing marketplace. Pemerintah sebelumnya sempat memberikan waktu penyesuaian hingga 31 Oktober 2026, sebelum akhirnya pelaksanaan dimajukan menjadi 1 Oktober.
Bimo juga menyebut kebijakan tersebut bukan merupakan jenis pajak baru. Pemerintah hanya mengubah mekanisme pemungutan, dari sebelumnya kewajiban pajak dilakukan sendiri oleh pedagang menjadi dipungut oleh marketplace. Pemerintah menilai mekanisme ini dapat membuat administrasi perpajakan lebih tertib sekaligus menciptakan perlakuan yang lebih setara antara pedagang online dan offline.
Namun, di balik narasi simplifikasi tersebut terdapat sejumlah persoalan yang layak mendapat perhatian publik.
PPh 22 Marketplace 0,5 Persen dari Omzet: Kecil di Atas Kertas, Besar Jika Akumulatif
Berdasarkan PMK Nomor 37 Tahun 2025, PPh Pasal 22 yang dipungut marketplace ditetapkan sebesar 0,5 persen dari peredaran bruto yang tercantum dalam dokumen tagihan, tidak termasuk PPN dan PPnBM. Pemungutan dilakukan ketika pembayaran diterima oleh marketplace.
Sekilas, angka 0,5 persen terlihat kecil. Tetapi bagi pedagang dengan margin keuntungan tipis, pemungutan berdasarkan omzet tetap perlu dihitung secara cermat.
Misalnya, pedagang mencatat omzet Rp100 juta. PPh Pasal 22 sebesar 0,5 persen berarti Rp500 ribu. Ketika omzet mencapai Rp500 juta, nilainya menjadi Rp2,5 juta. Besarnya pungutan memang tidak otomatis berarti tambahan pajak karena PPh tersebut dapat diperhitungkan sebagai kredit pajak atau bagian dari pelunasan PPh Final sesuai status perpajakannya.
Persoalannya adalah apakah seluruh pedagang memahami mekanisme tersebut.
Jangan sampai istilah “pajak 0,5 persen” dipahami seller sebagai beban tambahan yang selalu berdiri sendiri, atau sebaliknya dianggap sebagai potongan final tanpa perlu diperhitungkan kembali dalam kewajiban perpajakan tahunan.
Seller Kecil Dikecualikan, Tetapi Ada Syarat Administrasi
Pemerintah memberikan pengecualian bagi wajib pajak orang pribadi dengan omzet sampai Rp500 juta dalam satu tahun pajak. Namun, pengecualian tersebut tidak berjalan otomatis. Pedagang harus menyampaikan surat pernyataan mengenai omzet sampai Rp500 juta sesuai ketentuan.
Di sinilah persoalan administrasi kembali muncul.
Pedagang kecil yang selama ini fokus pada produksi, penjualan, pengemasan dan pengiriman harus memahami kewajiban administratif tambahan. Mereka perlu memastikan data NPWP/NIK, alamat korespondensi serta dokumen perpajakan yang diminta marketplace sudah benar.
Pertanyaan kritisnya: seberapa sederhana sistem ini bagi pedagang yang tidak memiliki staf administrasi atau pengetahuan perpajakan?
Sebab kesalahan memasukkan data atau keterlambatan menyampaikan surat pernyataan dapat berujung pada mekanisme pemungutan yang berbeda.
DJP sendiri menegaskan bahwa pedagang bertanggung jawab atas kebenaran informasi yang disampaikan kepada marketplace.
Masalah PPh 22 Marketplace Berikutnya: Omzet Bukan Berarti Keuntungan
Basis pemungutan sebesar 0,5 persen dari omzet juga perlu dipahami publik secara tepat.
Omzet merupakan peredaran bruto, bukan keuntungan bersih. Seorang pedagang bisa memiliki omzet besar tetapi margin keuntungan relatif kecil karena harus membayar biaya produksi, logistik, promosi, komisi platform, retur, diskon atau biaya operasional lainnya.
Karena itu, penerapan pemungutan berbasis omzet harus disertai transparansi mengenai bagaimana angka omzet dihitung dan bagaimana berbagai penyesuaian transaksi diperlakukan.
DJP menjelaskan bahwa peredaran bruto yang menjadi dasar pemungutan merupakan nilai yang tercantum dalam dokumen tagihan dengan ketentuan tertentu, sementara PPN dan PPnBM tidak termasuk dalam basis tersebut.
Di sinilah diperlukan pengawasan agar tidak terjadi perbedaan penghitungan antara sistem marketplace, catatan pedagang dan data administrasi perpajakan.
Percepatan Implementasi Juga Menyisakan Pertanyaan
Hal lain yang patut dicermati adalah perubahan jadwal implementasi.
Pemerintah sebelumnya mengumumkan penundaan sampai 31 Oktober 2026 dengan alasan mempertimbangkan kondisi ekonomi masyarakat dan kesiapan implementasi. Namun, setelah evaluasi, pemerintah memutuskan pemungutan mulai 1 Oktober 2026.
Dari sisi kebijakan, perubahan tersebut dijelaskan sebagai hasil evaluasi kesiapan sistem dan administrasi marketplace.
Tetapi dari sisi publik, perubahan jadwal dalam waktu relatif singkat menimbulkan pertanyaan: seberapa siap sebenarnya sistem yang akan menjadi pintu pemungutan pajak jutaan transaksi digital?
Pemerintah perlu memastikan tidak hanya sistem marketplace yang siap, tetapi juga mekanisme koreksi apabila terjadi salah pungut, transaksi dibatalkan, barang dikembalikan, rekening seller bermasalah, atau data omzet tidak sesuai.
Jangan Sampai Efisiensi Negara Menjadi Beban Administrasi Seller
Tujuan pemerintah untuk meningkatkan kepatuhan dan menciptakan kesetaraan antara perdagangan online dan offline dapat dipahami sebagai bagian dari modernisasi administrasi perpajakan.
Namun, digitalisasi pemungutan pajak seharusnya tidak berhenti pada pemindahan pekerjaan dari negara kepada platform dan pedagang.
Ada sejumlah pertanyaan yang perlu dijawab secara terbuka: bagaimana mekanisme pengembalian apabila terjadi salah pungut? Berapa lama proses koreksi? Bagaimana penyelesaian sengketa data omzet? Bagaimana perlindungan data seller? Dan siapa yang bertanggung jawab apabila sistem marketplace mengalami kesalahan?
Pertanyaan-pertanyaan tersebut menjadi penting karena marketplace kini tidak sekadar menjadi tempat bertemunya penjual dan pembeli. Platform juga menjalankan fungsi pemungutan, penyetoran dan pelaporan pajak atas transaksi tertentu.
Pajak Digital Perlu Diikuti Transparansi
Pemerintah menyatakan PPh Pasal 22 marketplace bukan pajak baru, melainkan perubahan mekanisme pemungutan. Pernyataan tersebut penting agar tidak terjadi kesalahpahaman di tengah masyarakat.
Namun, transparansi juga harus berjalan seimbang.
Seller perlu mengetahui berapa pajak yang dipungut, dari transaksi mana pungutan berasal, bagaimana perhitungannya, serta bagaimana pungutan tersebut diperhitungkan dalam kewajiban pajak tahunan.
Dengan demikian, keberhasilan kebijakan ini tidak cukup hanya diukur dari berapa banyak transaksi yang berhasil dipungut pajaknya.
Ukuran lainnya adalah apakah sistem tersebut benar-benar mengurangi kerumitan administrasi, mencegah salah pungut, memberikan kepastian bagi pedagang, dan tidak menciptakan persoalan baru bagi pelaku usaha kecil.
PPh Pasal 22 marketplace kini sudah berjalan. Tantangan berikutnya bukan lagi soal apakah kebijakan tersebut dapat diterapkan, melainkan apakah pelaksanaannya benar-benar sederhana, transparan dan akurat bagi seluruh pihak yang terlibat.